Quantrix ile IFRS 16 Kiralama Modeli: Sınıflandırmadan Yevmiye Kayıtlarına, Okunabilir Formüllerle
Kısaca: Bu, kiracılar için Quantrix ile kurulmuş ve 4.500 kiralama sözleşmesiyle test edilmiş ücretsiz bir IFRS 16 (TFRS 16) kiralama modelidir. Gösterim sürümü, kurgusal bir telekom şirketinin her kuralı elle izlemeye yetecek kadar küçük 12 kiralamasını IFRS 16’nın tüm adımlarından geçirir: sözleşme bir kiralama içeriyor mu, kiralama süresi nedir, kısa vadeli mi yoksa düşük değerli mi, ve aktifleştiriliyorsa kira yükümlülüğü, kullanım hakkı varlığı, aylık tablo ve yevmiye kayıtları. Model bir kara kutu değildir: her hesaplama okuyabileceğiniz, kontrol edebileceğiniz ve değiştirebileceğiniz adlandırılmış bir formüldür. Model kendini kontrol eder ve PASS ya da REVIEW gösterir. 30 günlük ücretsiz Quantrix deneme sürümüyle birlikte ücretsizdir.
Temel bilgiler
| Kiralamalar | 12; her biri farklı bir IFRS 16 kuralını test eder |
| Şirketler | 2 (Avusturya, Almanya); her birinin kendi alternatif borçlanma faiz oranı var |
| Varlık sınıfları | Kuleler ve sahalar, ofisler, araçlar, BT ekipmanı, ağ kapasitesi |
| Dönem | 6 yıl, aylık, EUR |
| Senaryolar | Base (baz) · Strict Policy (daha katı muhasebe politikası: kısa vadeli muafiyet kapalı, düşük değer eşiği 2.500 EUR) · Higher Rate (alternatif borçlanma faiz oranı +200 baz puan) |
| Sınıflandırma | Kiralama değil → kısa vadeli → düşük değerli → aktifleştirilmiş |
| Çıktılar | Kira yükümlülüğü ve kullanım hakkı tabloları, faiz, amortisman, gider, yevmiye kayıtları, şirkete ve sınıflandırmaya göre raporlar |
| Ölçek | 4.500 kiralamayla test edildi. Daha büyük bir portföy daha fazla formül değil, daha fazla öğe ve veri demektir |
| Şeffaflık | Hücre adresi çözmeden okunabilen 91 adlandırılmış formül |
| Yerleşik kontroller | Kayıtlar dengeli; yükümlülük ve kullanım hakkı varlığı her ay bağımsız hesaplamalarla kontrol edilir; üç senaryoda da PASS |
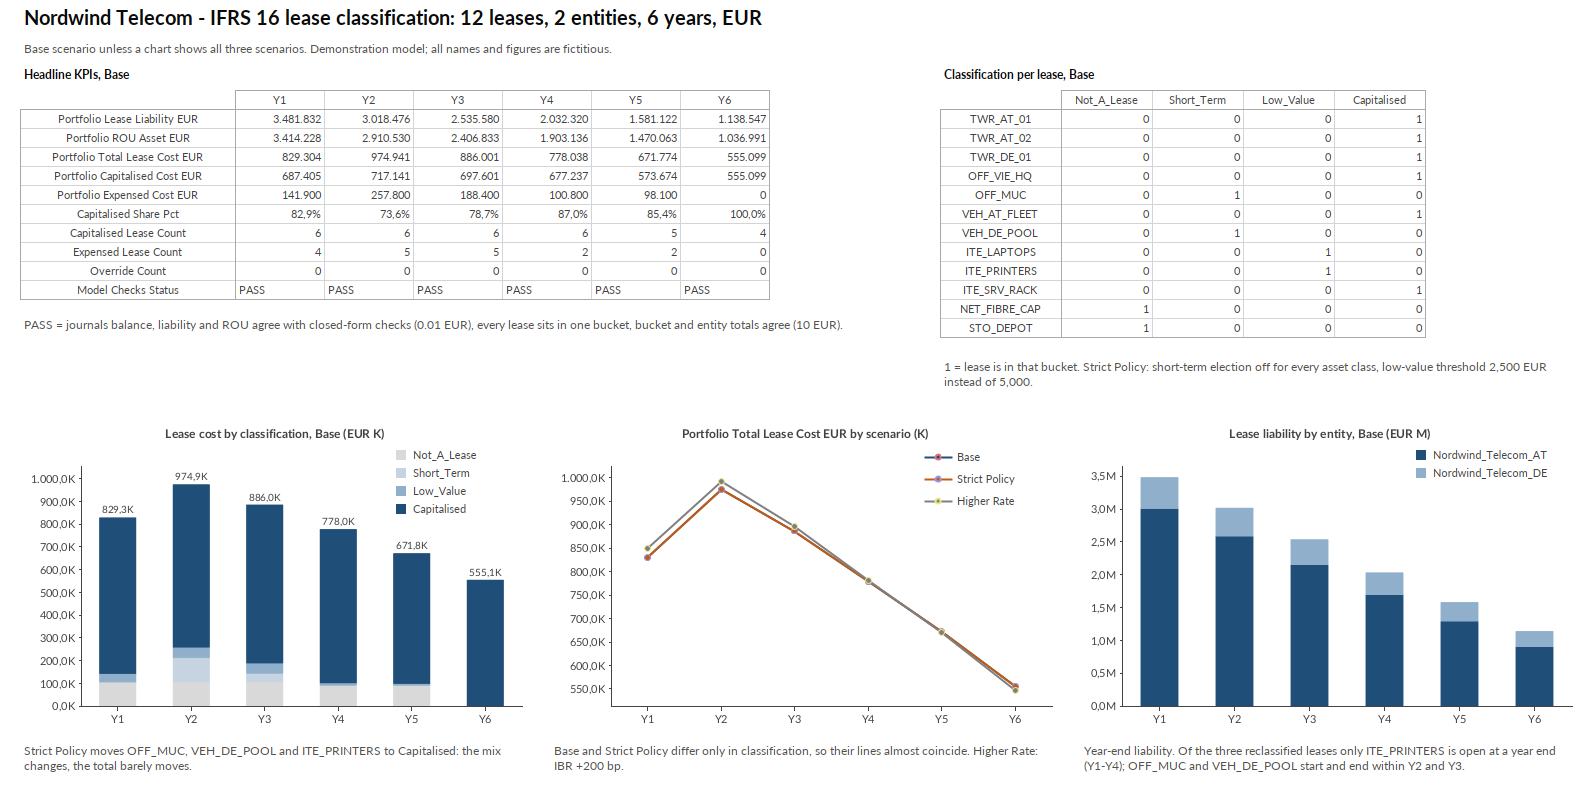
| Base sonuçları, 1. yıl | Toplam kiralama maliyeti 829.304 EUR · yıl sonu kira yükümlülüğü 3.481.832 EUR · kullanım hakkı varlığı 3.414.228 EUR |
| Erişim | 30 günlük ücretsiz Quantrix deneme sürümüyle ücretsiz |
| Dil | Model İngilizcedir; tüm adlar başka dillere, örneğin Türkçeye çevrilebilir |
IFRS 16 kiralama modeli nedir?
IFRS 16 kiralama modeli her sözleşme için bilançoya alınıp alınmayacağına karar verir; alınıyorsa kira yükümlülüğünü, kullanım hakkı varlığını ve ikisinin zaman içindeki değişimini hesaplar. IFRS 16’ya göre kiracı neredeyse her kiralamayı bilançoya alır. İstisnalar kiralama olmayan sözleşmeler ile, şirket bu muafiyetleri kullanmayı seçtiğinde, kısa vadeli kiralamalar ve düşük değerli varlık kiralamalarıdır.
Çoğu şirket bunu ya Excel’de, her kiralama için ayrı bir tabloyla, ya da özel kiralama muhasebesi yazılımında yapar. Excel esnektir ama kırılgandır: kopyalanmış tablolar, elle kurulmuş kayıtlar ve bir kiralama yanlış olduğunda hiçbir uyarı yok. Yazılım kontrollüdür ama çoğu zaman bir kara kutudur: sonucu görürsünüz, nasıl hesaplandığını değil. Bu model ikisinin arasında durur: tek bir yapılandırılmış model, her hesaplama formül olarak görünür.
Modelde hangi kiralamalar var?
12 kiralama, Avusturya ve Almanya’da şirketleri olan kurgusal bir telekom kiracısına aittir. Her biri farklı bir IFRS 16 kuralını test eder; böylece model, standardın gerçek sözleşme özelliklerini nasıl ele aldığını gösterir:
| Kiralama | Neyi test ediyor |
|---|---|
| TWR_AT_01 | Kullanılması makul ölçüde kesin uzatma opsiyonu |
| TWR_AT_02 | Ayrıştırılan hizmet bileşeni |
| TWR_DE_01 | Kullanılmaması makul ölçüde kesin olmayan fesih opsiyonu |
| OFF_VIE_HQ | Başlangıçta katlanılan doğrudan maliyetler ve kiralama teşviki olan genel merkez |
| OFF_MUC | 11 aylık proje ofisi |
| VEH_AT_FLEET | Bakım bileşenli araç filosu |
| VEH_DE_POOL | Tam 12 ay: kısa vadeli sınırı |
| ITE_LAPTOPS | Cihaz başına düşük değerli |
| ITE_PRINTERS | Düşük değer durumu eşiğe bağlı |
| ITE_SRV_RACK | Cazip satın alma opsiyonu |
| NET_FIBRE_CAP | Tanımlanmış varlık olmadan kapasite payı |
| STO_DEPOT | Tedarikçinin esaslı ikame hakkı var |
Model binlerce kiralamayı işleyebilir mi?
Evet. Gösterimde 12 kiralama var, böylece her IFRS 16 kuralı elle izlenebilir; ancak kuleleri, sahaları, ofisleri ve araç filoları olan telekom operatörleri gibi büyük kiracıların çoğu zaman binlerce kiralaması vardır. Aynı modeli 4.500 kiralamayla test ettik ve Quantrix bu büyüklükteki portföyleri rahatlıkla işler.
Nedeni yapıdır. Bir kiralama, Lease boyutunda bir öğedir; bu yüzden daha büyük bir portföy daha fazla formül değil, daha fazla öğe ve veri demektir: aynı 91 formül 12 ya da 4.500 kiralamayı sınıflandırır, ölçer, tabloya döker, kayda alır ve kontrol eder. Bir elektronik tabloda her ek kiralama, kopyalanması ve senkron tutulması gereken bir tablo daha demektir.
Bir sözleşmenin IFRS 16’ya göre kiralama içerip içermediği nasıl anlaşılır?
Tanımlanmış bir varlık varsa ve müşteri bu varlığın ekonomik faydalarının neredeyse tamamını elde etme ve kullanımını yönetme hakkına sahipse sözleşme bir kiralama içerir. Tedarikçinin varlığı ikame etme konusunda esaslı bir hakkı varsa tanımlanmış varlık ve dolayısıyla kiralama yoktur. Model bu koşulların her birini sözleşme bazında test eder. İki sözleşme bu koşulları sağlamaz: tanımlanmış varlığı olmayan bir fiber kapasite payı (NET_FIBRE_CAP) ve tedarikçinin alanı ikame edebildiği bir depo (STO_DEPOT). Bunların ödemeleri gider yazılır.
Kiralama süresi nasıl belirlenir?
Kiralama süresi, iptal edilemeyen süre ile kiracının kullanacağı makul ölçüde kesin olan uzatma opsiyonunun ve kullanmayacağı makul ölçüde kesin olan fesih opsiyonunun kapsadığı sürelerin toplamıdır (IFRS 16.18). Modelde her iki değerlendirme de kiralama bazında birer işarettir; bu yüzden kiralama süresi tek bir formüldür:
Lease Term Months = Assum_Lease_Terms::Non Cancellable Months
  + Assum_Lease_Terms::Extension Option Months * Assum_Lease_Flags::Extension RC Flag
  + Assum_Lease_Terms::Termination Option Months * (1 - Assum_Lease_Flags::Termination RC Flag)
Her kiralamanın yanına bir değerlendirme notu kaydedilebilir; böylece gerekçe rakamın yanında durur.
IFRS 16’ya göre bir kiralama ne zaman kısa vadeli veya düşük değerlidir?
Kiralama süresi 12 ay veya daha kısaysa ve satın alma opsiyonu içermiyorsa kiralama kısa vadelidir; muafiyet dayanak varlık sınıfı bazında seçilir. Dayanak varlık yeniyken düşük değerliyse kiralama düşük değerlidir; IFRS 16 bir tutar belirlemez, ancak Sonuçlara Dayanak yeniyken yaklaşık 5.000 USD veya daha düşük değerli varlıklardan söz eder ve muafiyet kiralama bazında seçilebilir. Alt kiraya verilen veya tek başına kullanılamayan bir varlık bu kapsama girmez.
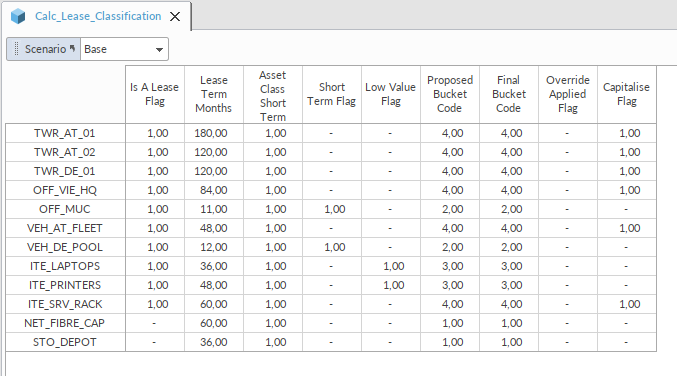
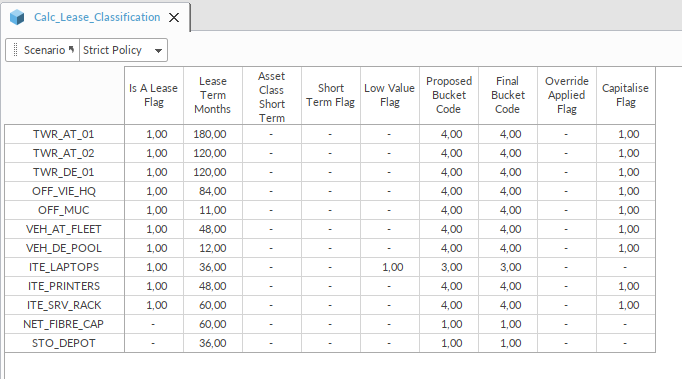
Modelde kısa vadeli muafiyet varlık sınıfı bazında, düşük değer eşiği ise senaryo bazında bir girdidir: Base’de 5.000 EUR, Strict Policy’de 2.500 EUR. 12 aylık sınır formülün parçasıdır, çünkü onu standart belirler. Model testleri standardın sırasıyla uygular: kiralama değil, kısa vadeli, düşük değerli, aksi halde aktifleştir. Bir muhasebeci herhangi bir kiralama için sonucu manuel olarak değiştirebilir; bu değişiklikler sayılır ve panoda gösterilir.
IFRS 16 kira yükümlülüğü nasıl hesaplanır? Bir hesaplama örneği
Kira yükümlülüğü, kiralama süresi boyunca yapılacak kira ödemelerinin, kiralamadaki zımni faiz oranıyla veya bu oran kolayca belirlenemiyorsa kiracının alternatif borçlanma faiz oranıyla iskonto edilmiş bugünkü değeridir. Kullanılması makul ölçüde kesin ise satın alma opsiyonunun kullanım fiyatı da ödemelere dahildir.
Modeldeki TWR_AT_01 kule kiralamasını ele alalım:
- Ay sonunda ödenen aylık 4.200 EUR sabit ödeme
- 120 ay iptal edilemeyen süre ve şirketin kullanacağı makul ölçüde kesin olan 60 aylık uzatma: 180 aylık kiralama süresi
- Avusturya şirketinin yıllık %4,25 alternatif borçlanma faiz oranı, %0,3474 efektif aylık orana çevrilmiş
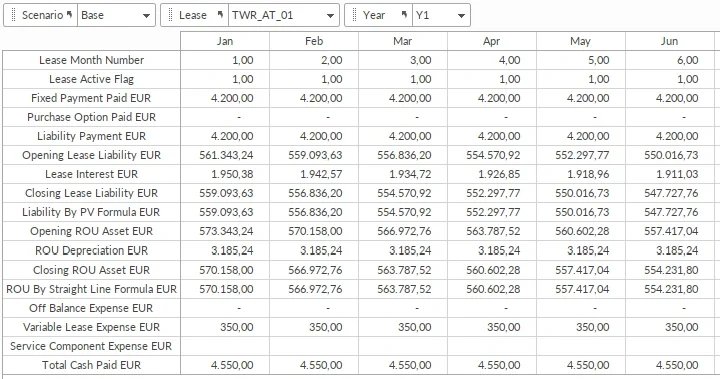
Bu oranla 180 adet 4.200 EUR’luk ödemenin bugünkü değeri ilk kira yükümlülüğüdür: 561.343 EUR. Pek çok kiralama altı yıllık dönemin ötesine uzandığı için model, bir tabloyu toplamak yerine kapalı biçimli bugünkü değer formülünü kullanır.
Kullanım hakkı varlığı nasıl hesaplanır ve amorti edilir?
Fiili kiralama tarihindeki kullanım hakkı varlığı; kira yükümlülüğü, başlangıçta katlanılan doğrudan maliyetler ve bu tarihte veya öncesinde yapılan ödemelerin toplamından alınan kiralama teşviklerinin düşülmesiyle bulunur (IFRS 16.24). Kiralama süresi boyunca, mülkiyet devrediliyorsa veya satın alma opsiyonunun kullanılması makul ölçüde kesinse varlığın faydalı ömrü boyunca amorti edilir (IFRS 16.32).
Kule kiralamasında 12.000 EUR başlangıçta katlanılan doğrudan maliyet, 573.343 EUR kullanım hakkı varlığı verir. 180 aylık kiralama süresi 300 aylık faydalı ömürden kısa olduğu için 180 ay boyunca amorti edilir: ayda 3.185 EUR.
Kiracı için IFRS 16 yevmiye kayıtları nelerdir?
Fiili kiralama tarihinde kiracı kullanım hakkı varlığını borçlandırır; kira yükümlülüğünü ve başlangıçta katlanılan doğrudan maliyetler için kasayı alacaklandırır. Ardından her ay yükümlülük üzerindeki faizi, ödemeyi, kullanım hakkı varlığının amortismanını ve doğrudan gider yazılan ödemeleri kaydeder. Kule kiralaması için 1. ay:
| Kayıt | Borç EUR | Alacak EUR |
|---|---|---|
| Başlangıç: kullanım hakkı varlığı | 573.343 | |
| Başlangıç: kira yükümlülüğü | 561.343 | |
| Başlangıç: kasa (başlangıçta katlanılan doğrudan maliyetler) | 12.000 | |
| Kira yükümlülüğü üzerindeki faiz | 1.950 | |
| Kira yükümlülüğü (ödeme eksi faiz) | 2.250 | |
| Kasa (sabit ödeme) | 4.200 | |
| Amortisman gideri / birikmiş amortisman | 3.185 | 3.185 |
| Değişken kira ödemesi, gider / kasa | 350 | 350 |
Model bu kayıtları her kiralama ve ay için yazar ve her kayıt setinin dengeli olduğunu kontrol eder. Aktifleştirilmeyen kiralamalar doğrudan kiralama giderine gider. Değişken ödemeler ve hizmet bileşenleri her zaman gider yazılır (IFRS 16.38, 16.12).
Muhasebe politikası değişirse ne olur?
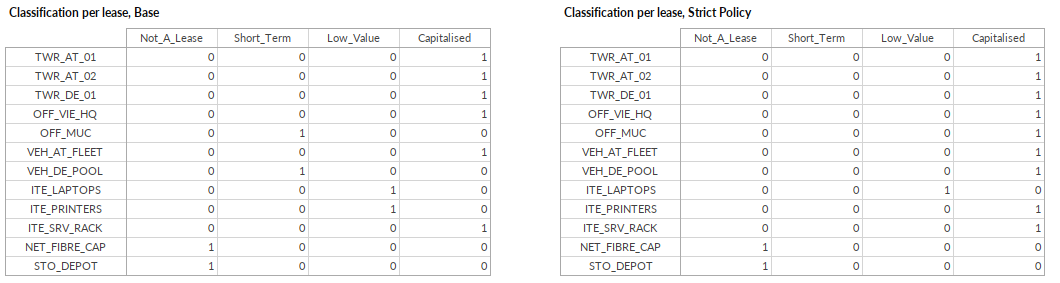
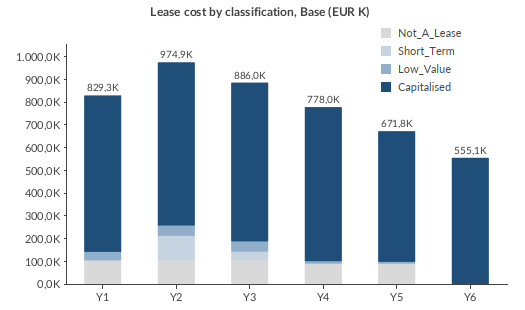
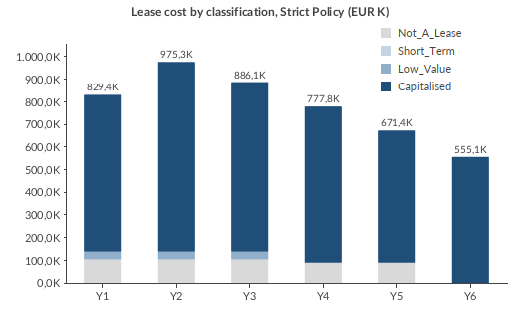
Daha katı bir politika sınıflandırmayı, kâr-zarar kalemlerini ve bilançoyu değiştirir; toplam kiralama maliyeti ise neredeyse aynı kalır. Strict Policy senaryosunda şirket kısa vadeli muafiyeti kapatır ve düşük değer eşiğini 5.000 EUR’dan 2.500 EUR’ya indirir. Üç kiralama Capitalised’a geçer: Münih proje ofisi (OFF_MUC), araç havuzu (VEH_DE_POOL) ve yazıcılar (ITE_PRINTERS).
| Base | Strict Policy | |
|---|---|---|
| Toplam kiralama maliyeti, 1. yıl | 829.304 EUR | 829.431 EUR |
| Toplam kiralama maliyeti, 2. yıl | 974.941 EUR | 975.285 EUR |
| Aktifleştirilen maliyet, 2. yıl | 717.141 EUR | 836.084 EUR |
| Gider yazılan maliyet, 2. yıl | 257.800 EUR | 139.200 EUR |
| Aktifleştirilen pay, 2. yıl | %73,6 | %85,7 |
| Aktifleştirilen kiralamalar, 2. ve 3. yıl | 6 | 8 |
| Yıl sonu kira yükümlülüğü, 1. yıl | 3.481.832 EUR | 3.509.037 EUR |
Bilanço etkisi tasarım gereği küçüktür. Münih ofisi ve araç havuzu bir yıl içinde başlayıp bittiği için hiçbir yıl sonu bakiyesinde görünmez; 1. yıl yükümlülüğünü yalnızca yazıcılar 27.205 EUR artırır. Bir politika kararı için önemli olan yine de görünür: sınıflandırma ve maliyet kalemleri değişir, toplam maliyet neredeyse kıpırdamaz ve model hangi kiralamaların neden geçtiğini tam olarak gösterir.
Model kendini nasıl kontrol eder?
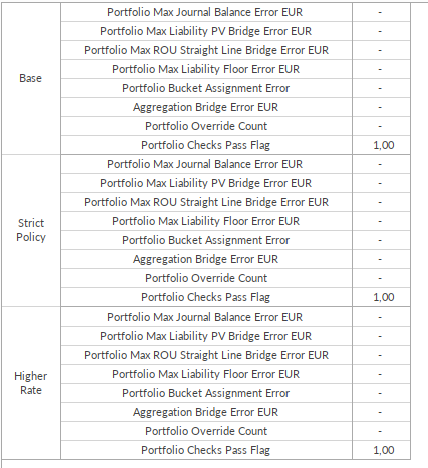
Model her kiralamayı ve ayı kontrol eder ve sonucu PASS ya da REVIEW olarak gösterir; üç senaryoda da durum PASS’tir. Bir kiralama tablosu tutup yine de yanlış olabilir; bu yüzden kontroller modeli bağımsız hesaplamalarla karşılaştırır:
- Yevmiye kayıtları her ay 0,01 EUR hassasiyetle dengelidir
- Kira yükümlülüğü her ay kapalı biçimli bir bugünkü değer hesaplamasıyla 0,01 EUR hassasiyetle eşleşir
- Kullanım hakkı varlığı her ay doğrusal bir hesaplamayla 0,01 EUR hassasiyetle eşleşir
- Yükümlülük hiçbir zaman sıfırın altına düşmez
- Her kiralama tam olarak bir sınıflandırma grubundadır
- Sınıflandırmaya göre toplamlar şirkete göre toplamlara eşittir
Kontroller, model bilerek bozularak test edildi: geçersiz bir manuel değişiklik ve eksik bir şirket eşlemesi durumu REVIEW’a çevirdi.
Model bir kara kutu mu?
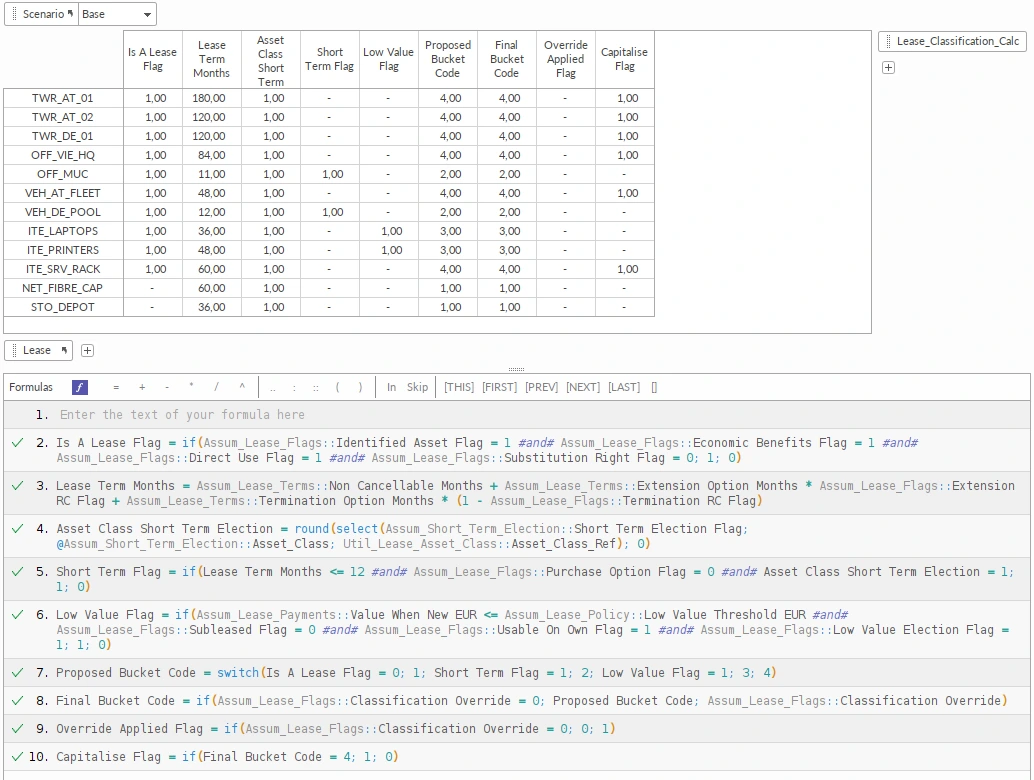
Hayır. Her rakam, açıp okuyabileceğiniz, hücre adresleriyle değil standardın terimleriyle yazılmış adlandırılmış bir formülden gelir. Örneğin sınıflandırma tek bir satırdır:
Proposed Bucket Code = switch(Is A Lease Flag = 0, 1, Short Term Flag = 1, 2, Low Value Flag = 1, 3, 4)
ve IFRS 16.24’teki kullanım hakkı varlığı bir başka satırdır:
Initial ROU Asset EUR = if(Calc_Lease_Classification::Capitalise Flag = 1,
  Initial Lease Liability EUR + Assum_Lease_Payments::Initial Direct Costs EUR
  - Assum_Lease_Payments::Lease Incentives EUR, 0)
Her formül 12 kiralamanın tamamına üç senaryoda uygulanır; bu yüzden bir denetçi veya yeni bir ekip üyesi binlerce kopyalanmış hücre yerine 91 formülü inceler. Model sizin olduğu için onu değiştirebilirsiniz de: bir kiralama, şirket veya varlık sınıfı ekleyebilir, bir politikayı değiştirebilir ya da şirketinizin ihtiyaç duyduğu, örneğin yükümlülüğün kısa ve uzun vadeli ayrımı gibi şeyleri ekleyebilirsiniz. Model İngilizcedir; matris, kategori ve öğe adları Türkçe olarak yeniden adlandırılabilir ve formüller otomatik olarak güncellenir.
IFRS 16 modeli neden Excel yerine Quantrix ile kurulmalı?
Quantrix’te Kiralama, Şirket, Yıl, Ay ve Senaryo tek bir modelin boyutlarıdır; bu yüzden tek bir formül her kiralama, ay ve senaryoyu kapsar. Excel’de üç senaryoda on iki kiralama genellikle aynı tablonun 36 kopyası demektir ve bir politika değişikliği bunların her birinin kontrol edilmesini gerektirir. Burada sınıflandırma, her tablo, kayıt ve raporun okuduğu kiralama başına tek bir karardır ve on üçüncü bir kiralama, bir öğe ve sözleşme verisinden ibarettir.
Bu model nasıl oluşturuldu?
Model, düz bir dille yazılmış bir brife dayanarak yapay zekâ destekli Quantrix model oluşturucumuzla (İngilizce) üretildi: modelleme kural setimize göre 22 matris, 71 yapı satırı ve 91 formülden oluşan bir model tanımı ile üç senaryo için örnek veri. Tanım, içe aktarmadan önce otomatik olarak doğrulandı ve içe aktarma betiklerimizle Quantrix’te kuruldu. Pano, modelin mevcut matrislerinden betikle oluşturuldu. Aynı yöntem kendi kiralama portföyünüz, şirketleriniz ve muhasebe politikalarınız için de çalışır.
Modelde neler yok?
Model, IFRS 16’ya göre kiracı muhasebesini gösterir; eksiksiz bir kiralama muhasebesi sistemi değildir:
- Endekse bağlı kira güncellemesi veya kullanılan bir uzatma gibi kiralamaların yeniden ölçümü veya değişikliği yok
- Yanında ikinci bir defter (yerel mevzuat, örneğin VUK) yok
- Yükümlülüğün kısa ve uzun vadeli ayrımı yok
- EBITDA etkisi göstergesi yok
- Yevmiye kayıtlarının hesap planı hesaplarına eşlenmesi yok
- Kademeli kira veya kirasız dönem yok
- Fiili kiralama tarihinden önce yapılan kira ödemeleri (peşin ödemeler) yok
- Yalnızca kiracı tarafı, kiraya veren muhasebesi yok
Bunların her biri modele eklenebilir, çünkü modelin yapısı ve formülleri açıktır.
Modeli ücretsiz deneme ile alın
Model, 30 günlük ücretsiz Quantrix deneme sürümüne dahildir. Aşağıdan deneme sürümünü isteyin; modeli indirme bağlantısıyla birlikte göndereceğiz. Modelin kendi kiralama portföyünüze uyarlanmasını veya Türkçeye çevrilmesini istiyorsanız mesaj alanında belirtin.
Quantrix’i 30 Gün Boyunca Ücretsiz Deneyin – Tam Erişim
Başlamak için yalnızca birkaç bilgiye ihtiyacımız var. Verileriniz güvende; kredi kartı gerekmiyor, gereksiz e‑posta yok.
Neden Denemelisiniz: