Öl- und Gas-Wirtschaftlichkeitsmodell in Quantrix: NPV, EMV und Trockenbohrungsrisiko für vier E&P-Projekte
Dieses Wirtschaftlichkeitsmodell für Öl und Gas bewertet vier Explorations- und Produktionsprojekte nebeneinander, über 20 Jahre und in drei Szenarien: eine Wiedererschließung eines Ölfelds und drei Explorationsprospekte, zwei für Öl und eines für Gas. Jedes Prospekt wird nach seiner Fündigkeitswahrscheinlichkeit gegen die Kosten einer Trockenbohrung gewichtet. Das Modell ist in Quantrix gebaut, und Sie erhalten es kostenlos mit der 30-Tage-Testversion von Quantrix. Alle Namen und Zahlen im Modell sind fiktiv.
Was enthält das Modell?
| Projekt | Art | Beteiligungsanteil | Fündigkeitswahrscheinlichkeit | Förderbeginn |
|---|---|---|---|---|
| Aster Redevelopment | Wiedererschließung Ölfeld | 70 % | 100 % | Jahr 2 |
| Aster Exploration | Ölexploration | 70 % | 35 % | Jahr 5 |
| Borealis Gas | Gasexploration | 50 % | 45 % | Jahr 5 |
| Cobalt Oil | Ölexploration | 60 % | 25 % | Jahr 6 |
Alle Ergebnisse sind netto für den Beteiligungsanteil des Unternehmens, in Euro. Das Modell läuft über 20 Jahre und drei Szenarien. Downside senkt die Öl- und Gaspreise um 15 %, erhöht die Investitionskosten um 10 % und die Betriebskosten um 5 % und verringert Förderung und Reserven. Upside erhöht die Preise um 15 %, senkt die Investitionskosten um 5 % und erhöht Förderung und Reserven.
Welche Annahmen können Sie ändern?
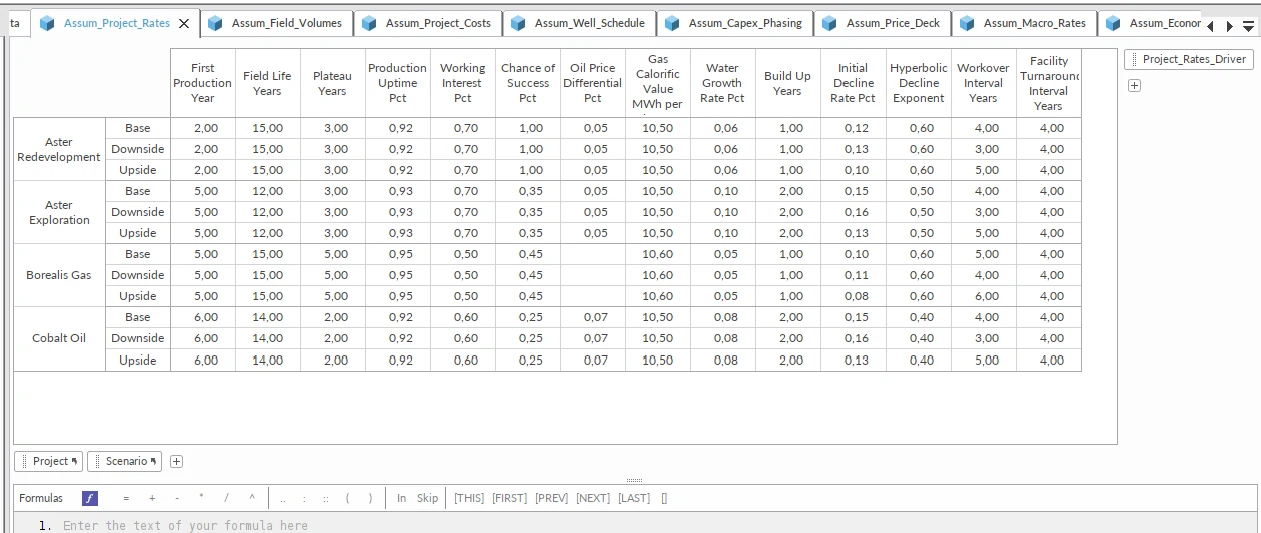
- Förderung: Förderbeginn, Feldlebensdauer, Anlauf- und Plateaujahre, Plateauraten für Öl und Gas, hyperbolischer Förderabfall (Arps), Verfügbarkeit, Wasserförderung und förderbare Reserven
- Bohrungen und Investitionen: ein jährlicher Plan für Explorations-, Entwicklungs- und Injektionsbohrungen mit Kosten je Bohrung; Budgets für Seismik, Anlagen und Pipeline mit jährlicher Verteilung; Rückbaukosten
- Betriebskosten: fixe Opex, variable Opex je boe, Wasserbehandlung, Transporttarife für Öl und Gas, Workovers auf Basis der mittleren Laufzeit und Anlagenrevisionen in festem Intervall
- Preise und Makro: Brent in USD, Gaspreis in EUR je MWh, Ölpreisabschlag, EUR/USD-Kurs und Kosteninflation
- Fiskalbedingungen und Risiko: Förderabgabe für Öl und Gas, Körperschaftsteuersatz, Grenze für die Verlustverrechnung, Diskontsatz sowie Beteiligungsanteil und Fündigkeitswahrscheinlichkeit jedes Projekts
- Szenarien: Jede Annahme kann in Base, Downside und Upside einen anderen Wert haben
Was berechnet das Modell?
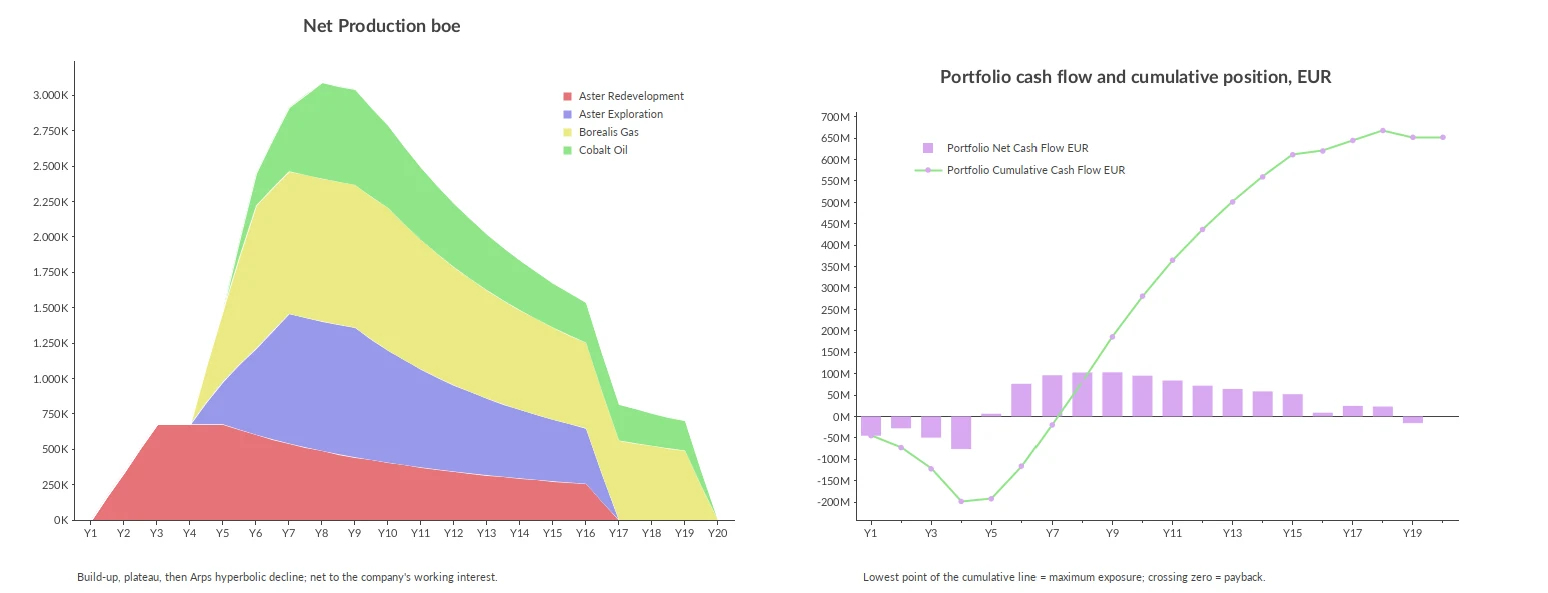
- Brutto- und Nettoförderung von Öl, Gas und Wasser sowie Förderung in Barrel Öläquivalent
- Erlöse, Förderabgabe, Betriebskosten, Investitionen und Rückbau für jedes Projekt und Jahr
- Bilanzierung nach der Successful-Efforts-Methode: Seismik wird als Aufwand erfasst, Bohrungen und Anlagen werden aktiviert und nach Förderleistung (Unit of Production) abgeschrieben
- Körperschaftsteuer je Projekt abgegrenzt (Ring-Fencing), mit Verlustvortrag und Grenze für die Verlustverrechnung
- Netto- und kumulierter Cashflow, maximaler Finanzierungsbedarf und Amortisationsjahr
- NPV, IRR, Profitabilitätsindex und technische Stückkosten je boe
- NPV im Trockenbohrungsfall und erwarteter Geldwert (EMV) für jedes Explorationsprospekt
- eine Kontrollebene, die Cashflow, Förderung, Abschreibung und Investitionsverteilung in jedem Szenario prüft
Was zeigt das Öl- und Gas-Wirtschaftlichkeitsmodell?
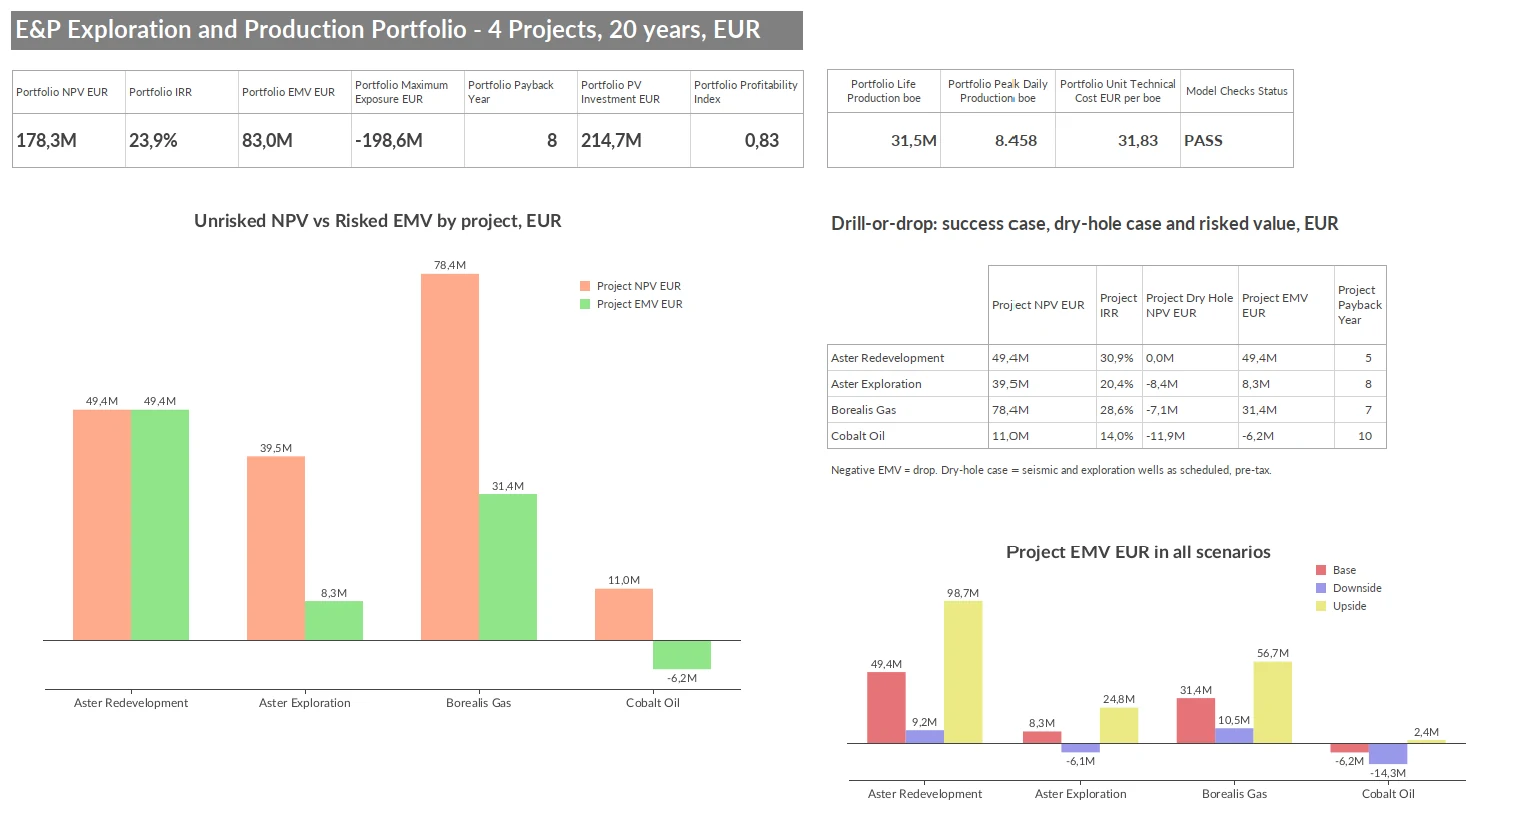
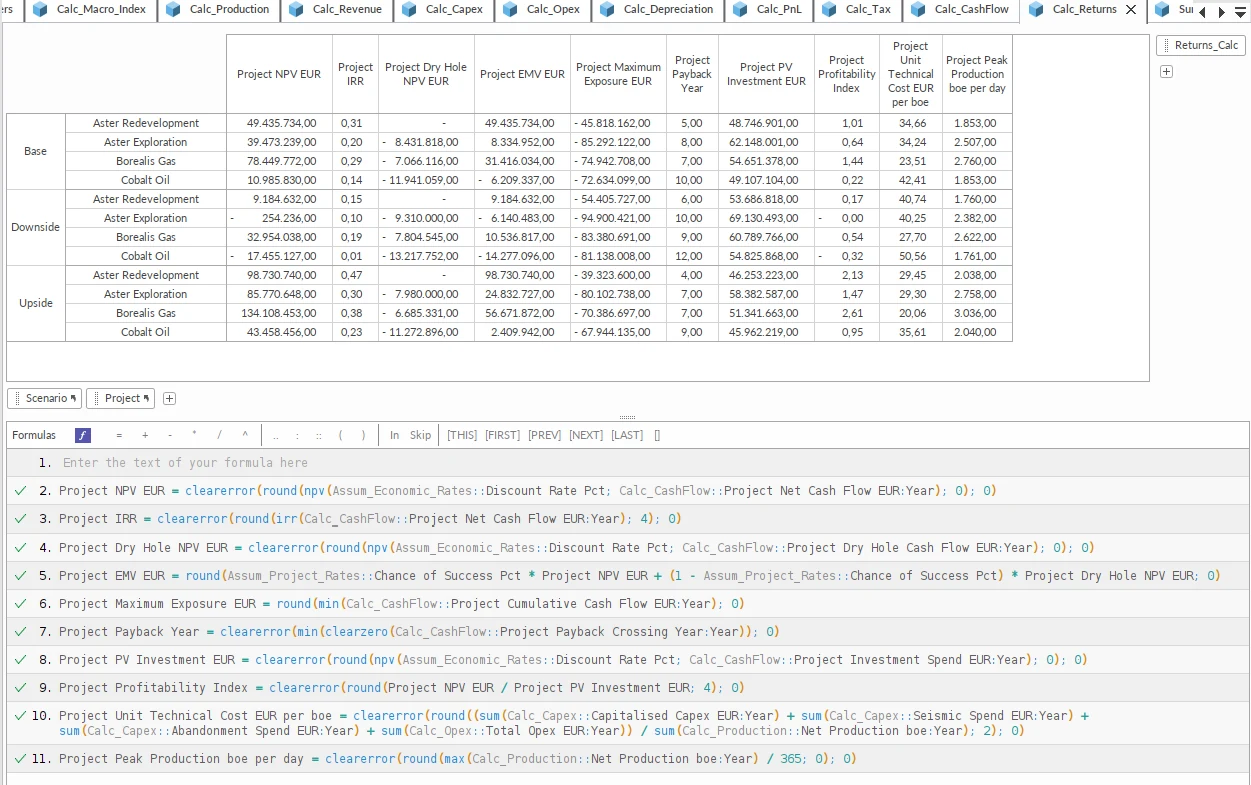
Der NPV ohne Risiko spricht dafür, alle vier Projekte zu entwickeln: Bei einem Diskontsatz von 10 % sind sie zusammen 178,3 Mio. € wert, bei einem maximalen Finanzierungsbedarf von 198,6 Mio. € und Amortisation im Jahr 8. Der EMV gewichtet jedes Explorationsprospekt nach seiner Fündigkeitswahrscheinlichkeit gegen die Kosten einer Trockenbohrung; auf dieser Basis ist das Portfolio 83,0 Mio. € wert.
Cobalt Oil zeigt den Unterschied. Bei Erfolg ist es 11,0 Mio. € wert. Bei einer Fündigkeitswahrscheinlichkeit von 25 % und einer Trockenbohrung mit einem Barwert von 11,9 Mio. € liegt sein EMV bei −6,2 Mio. €: ein Projekt, das sich im Fündigkeitsfall zu entwickeln lohnt, aber nicht zu bohren. Im Szenario Downside fällt der risikogewichtete Wert des gesamten Portfolios auf etwa null (−0,7 Mio. €), und nur im Szenario Upside lohnt sich die Bohrung von Cobalt Oil (2,4 Mio. €).
Warum dieses Modell in Quantrix statt in Excel?
Vier Projekte, drei Szenarien und 20 Jahre ergeben 240 Projekt-Szenario-Jahre, und jedes Explorationsprospekt braucht neben dem Erfolgsfall einen Trockenbohrungsfall. In einer Tabellenkalkulation bedeutet das kopierte Blöcke je Projekt und je Szenario. In Quantrix wird jede Formel einmal geschrieben und gilt für jedes Projekt, jedes Szenario und jedes Jahr: Die EMV-Formel unten berechnet alle zwölf Kombinationen aus Projekt und Szenario. Ein fünftes Prospekt oder ein weiteres Preisszenario bedeutet ein neues Element; jede Berechnung, jede Summe und jedes Dashboard übernimmt es.
Wie wurde dieses Modell erstellt?
Das Modell wurde aus einer Beschreibung in Alltagssprache mit unserem KI-Modellgenerator für Quantrix (Seite auf Englisch) erzeugt und danach geprüft und getestet. Dieselbe Methode baut ein Modell für Ihre eigenen Projekte, Fiskalbedingungen und Berichte. Wie Projektwirtschaftlichkeit, Portfolio und Geschäftsplan in einem System zusammenwirken, beschreiben unsere Seite zur Modellierung der Erdölwirtschaft und die RAG-Fallstudie (auf Englisch). Das Modell ist auf Englisch; die Namen von Matrizen, Kategorien und Elementen lassen sich umbenennen, zum Beispiel ins Deutsche, und die Formeln passen sich dabei automatisch an.
Was das Modell nicht enthält
Das Demonstrationsmodell beschränkt sich auf ein Fiskalregime und eine eigenkapitalfinanzierte Sicht, damit die Logik leicht nachvollziehbar bleibt. Jeder der folgenden Punkte lässt sich ergänzen, wenn wir das Modell an Ihre Projekte anpassen:
- Production Sharing Agreements und Serviceverträge, neben oder statt der hier verwendeten Konzession mit Förderabgabe und Körperschaftsteuer
- Fremdfinanzierung und eine Bilanz; die Projekte sind derzeit eigenkapitalfinanziert
- Partnersichten und Beteiligungsfälle, etwa 100 % Projekt, Unternehmensanteil und Farm-down; die Ergebnisse sind derzeit netto für einen Beteiligungsanteil je Projekt
- Endwert und Working Capital
- Förderprofile Ihrer Lagerstätteningenieure, importiert anstelle der Kurve aus Anlauf, Plateau und Abfall
- Ihre eigenen Projektdaten anstelle der fiktiven Namen und Zahlen
Schreiben Sie in das Nachrichtenfeld des Testversion-Formulars unten, welche dieser Punkte Sie brauchen.
Das Modell mit Ihrer kostenlosen Testversion erhalten
Fordern Sie unten die kostenlose 30-Tage-Testversion von Quantrix an, und wir senden Ihnen dieses Öl- und Gas-Wirtschaftlichkeitsmodell mit dem Download-Link. Wenn Sie es an Ihre eigenen Projekte oder Fiskalbedingungen angepasst oder ins Deutsche übersetzt haben möchten, schreiben Sie das in das Nachrichtenfeld.
Voller Zugriff auf Quantrix – 30 Tage kostenlos
Wir benötigen nur wenige Angaben, um Ihnen den Download‑Link zu senden und Sie beim Einstieg zu unterstützen. Ihre Daten bleiben vertraulich – kein Spam, keine Kreditkarte.
Warum es sich lohnt: