IFRS-16-Leasingmodell in Quantrix: von der Klassifizierung bis zu den Buchungssätzen, mit lesbaren Formeln
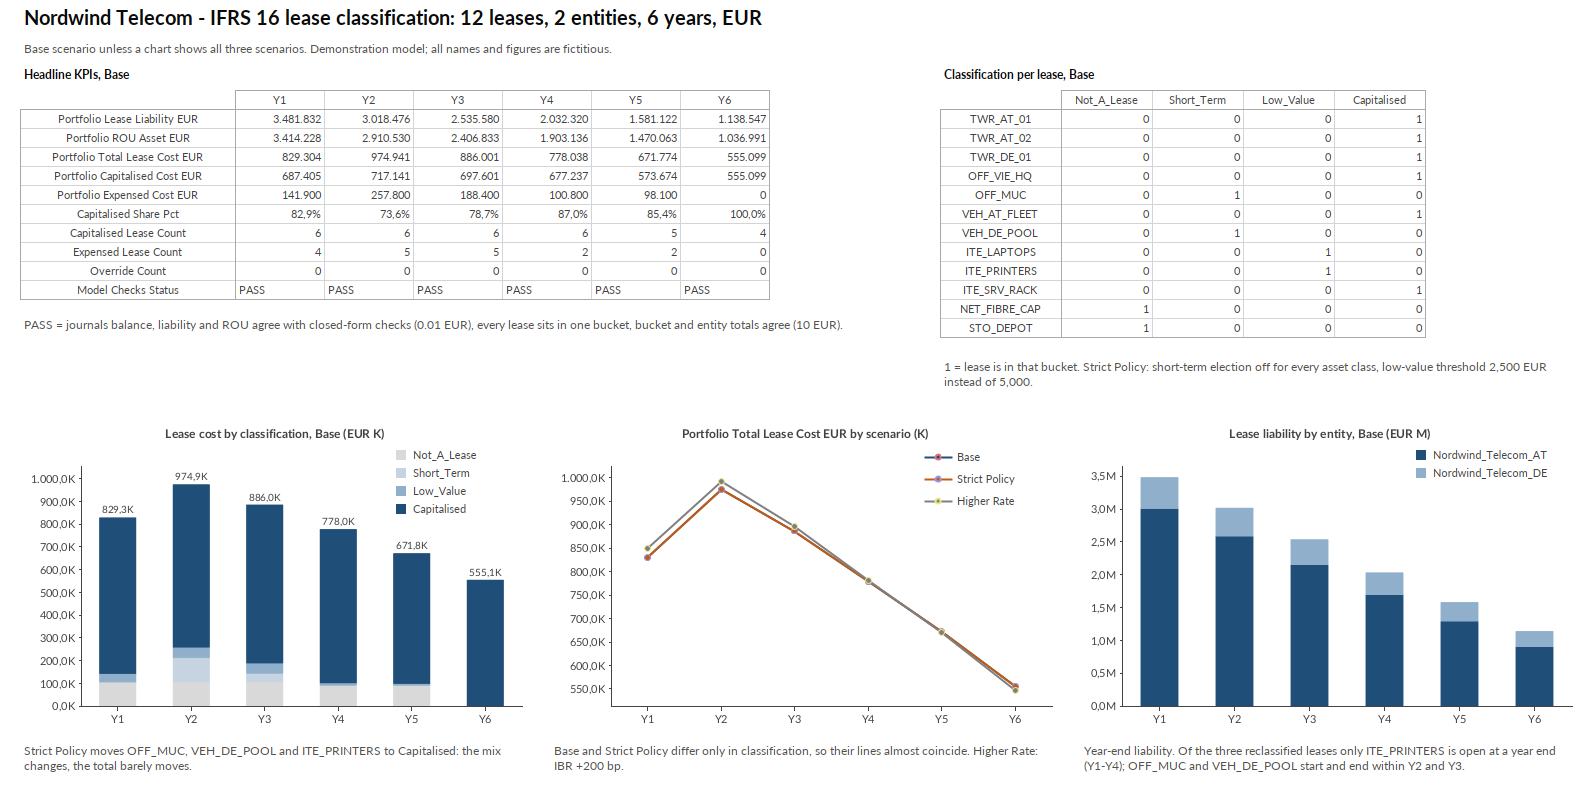
Kurz gesagt: Dies ist ein kostenloses IFRS-16-Leasingmodell für Leasingnehmer, gebaut in Quantrix und mit 4.500 Leasingverträgen getestet. Die Demonstrationsversion führt 12 Leasingverträge eines fiktiven Telekommunikationsunternehmens, klein genug, um jede Regel von Hand nachzuvollziehen, durch alle Schritte von IFRS 16: Enthält der Vertrag ein Leasingverhältnis, wie lang ist die Laufzeit, ist es kurzfristig oder von geringem Wert, und wenn es bilanziert wird: Leasingverbindlichkeit, Nutzungsrecht, monatlicher Tilgungsplan und Buchungssätze. Es ist keine Blackbox: Jede Berechnung ist eine benannte Formel, die Sie lesen, prüfen und ändern können. Das Modell prüft sich selbst und zeigt PASS oder REVIEW. Sie erhalten es kostenlos mit der 30-Tage-Testversion von Quantrix.
Das Wichtigste in Kürze
| Leasingverträge | 12, jeder testet eine andere Regel von IFRS 16 |
| Gesellschaften | 2 (Österreich, Deutschland), jede mit eigenem Grenzfremdkapitalzinssatz |
| Anlageklassen | Funkmasten und Standorte, Büros, Fahrzeuge, IT-Ausstattung, Netzkapazität |
| Zeitraum | 6 Jahre, monatlich, EUR |
| Szenarien | Base · Strict Policy (strengere Bilanzierungsrichtlinie: Wahlrecht für kurzfristige Verträge aus, Grenze für geringwertige Vermögenswerte 2.500 EUR) · Higher Rate (Grenzfremdkapitalzinssatz +200 Basispunkte) |
| Klassifizierung | Kein Leasingverhältnis → kurzfristig → geringwertig → bilanziert |
| Ergebnisse | Tilgungspläne für Leasingverbindlichkeit und Nutzungsrecht, Zinsen, Abschreibung, Aufwand, Buchungssätze, Berichte nach Gesellschaft und nach Klassifizierung |
| Größenordnung | Mit 4.500 Leasingverträgen getestet. Ein größeres Portfolio bedeutet mehr Elemente und mehr Daten, nicht mehr Formeln |
| Transparenz | 91 benannte Formeln, lesbar ohne Zelladressen zu entschlüsseln |
| Eingebaute Prüfungen | Buchungen ausgeglichen, Verbindlichkeit und Nutzungsrecht jeden Monat gegen unabhängige Berechnungen geprüft; PASS in allen drei Szenarien |
| Ergebnisse Base, Jahr 1 | Gesamter Leasingaufwand 829.304 EUR · Leasingverbindlichkeit zum Jahresende 3.481.832 EUR · Nutzungsrecht 3.414.228 EUR |
| Verfügbarkeit | Kostenlos mit der 30-Tage-Testversion von Quantrix |
| Sprache | Modell auf Englisch; alle Namen lassen sich übersetzen, zum Beispiel ins Deutsche |
Was ist ein IFRS-16-Leasingmodell?
Ein IFRS-16-Leasingmodell entscheidet für jeden Vertrag, ob er in die Bilanz kommt, und wenn ja, berechnet es die Leasingverbindlichkeit, das Nutzungsrecht und wie sich beide über die Zeit verändern. Nach IFRS 16 bilanziert ein Leasingnehmer fast jedes Leasingverhältnis. Ausnahmen sind Verträge, die kein Leasingverhältnis sind, sowie kurzfristige Leasingverhältnisse und solche über Vermögenswerte von geringem Wert, sofern das Unternehmen diese Erleichterungen nutzt.
Die meisten Unternehmen machen das entweder in Excel, mit einem Tilgungsplan pro Vertrag, oder in spezieller Leasing-Software. Excel ist flexibel, aber fehleranfällig: kopierte Tilgungspläne, von Hand gebaute Buchungen und keine Warnung, wenn ein Vertrag falsch ist. Software ist kontrolliert, aber oft eine Blackbox: Sie sehen das Ergebnis, nicht wie es berechnet wurde. Dieses Modell liegt dazwischen: ein strukturiertes Modell, jede Berechnung als Formel sichtbar.
Welche Leasingverträge enthält das Modell?
Die 12 Verträge gehören einem fiktiven Telekommunikationsunternehmen mit Gesellschaften in Österreich und Deutschland. Jeder testet eine andere Regel von IFRS 16, sodass das Modell zeigt, wie der Standard reale Vertragsmerkmale behandelt:
| Vertrag | Was er testet |
|---|---|
| TWR_AT_01 | Verlängerungsoption hinreichend sicher |
| TWR_AT_02 | Serviceanteil abgetrennt |
| TWR_DE_01 | Kündigungsoption nicht hinreichend sicher |
| OFF_VIE_HQ | Hauptsitz mit anfänglichen direkten Kosten und einem Leasinganreiz |
| OFF_MUC | Projektbüro für 11 Monate |
| VEH_AT_FLEET | Fahrzeugflotte mit Wartungsanteil |
| VEH_DE_POOL | Genau 12 Monate: die Grenze für kurzfristige Verträge |
| ITE_LAPTOPS | Geringwertig je Gerät |
| ITE_PRINTERS | Geringwertigkeit hängt von der Grenze ab |
| ITE_SRV_RACK | Günstige Kaufoption |
| NET_FIBRE_CAP | Kapazitätsanteil ohne identifizierten Vermögenswert |
| STO_DEPOT | Lieferant hat ein substanzielles Austauschrecht |
Bewältigt das Modell Tausende von Leasingverträgen?
Ja. Die Demonstration hat 12 Verträge, damit jede Regel von IFRS 16 von Hand nachvollzogen werden kann; große Leasingnehmer wie Telekommunikationsbetreiber mit Funkmasten, Standorten, Büros und Fahrzeugflotten haben jedoch oft Tausende. Wir haben dasselbe Modell mit 4.500 Leasingverträgen getestet, und Quantrix bewältigt Portfolios dieser Größe problemlos.
Der Grund ist die Struktur. Ein Leasingvertrag ist ein Element der Dimension Lease; ein größeres Portfolio bedeutet also mehr Elemente und mehr Daten, nicht mehr Formeln: Dieselben 91 Formeln klassifizieren, bewerten, planen, buchen und prüfen 12 oder 4.500 Verträge. In einer Tabellenkalkulation ist jeder zusätzliche Vertrag ein weiterer Tilgungsplan, der kopiert und synchron gehalten werden muss.
Wie erkennt man, ob ein Vertrag nach IFRS 16 ein Leasingverhältnis enthält?
Ein Vertrag enthält ein Leasingverhältnis, wenn es einen identifizierten Vermögenswert gibt und der Kunde das Recht hat, im Wesentlichen den gesamten wirtschaftlichen Nutzen daraus zu ziehen und über seine Nutzung zu bestimmen. Hat der Lieferant ein substanzielles Recht, den Vermögenswert auszutauschen, gibt es keinen identifizierten Vermögenswert und kein Leasingverhältnis. Das Modell prüft jede dieser Bedingungen je Vertrag. Zwei Verträge erfüllen sie nicht: ein Anteil an Glasfaserkapazität ohne identifizierten Vermögenswert (NET_FIBRE_CAP) und ein Lagerdepot, bei dem der Lieferant die Fläche austauschen kann (STO_DEPOT). Ihre Zahlungen werden als Aufwand erfasst.
Wie wird die Leasinglaufzeit bestimmt?
Die Leasinglaufzeit ist der unkündbare Zeitraum, zuzüglich der Zeiträume aus einer Verlängerungsoption, deren Ausübung durch den Leasingnehmer hinreichend sicher ist, und der Zeiträume aus einer Kündigungsoption, deren Nichtausübung hinreichend sicher ist (IFRS 16.18). Im Modell sind beide Ermessensentscheidungen Kennzeichen je Vertrag, sodass die Leasinglaufzeit eine einzige Formel ist:
Lease Term Months = Assum_Lease_Terms::Non Cancellable Months
  + Assum_Lease_Terms::Extension Option Months * Assum_Lease_Flags::Extension RC Flag
  + Assum_Lease_Terms::Termination Option Months * (1 - Assum_Lease_Flags::Termination RC Flag)
Neben jedem Vertrag kann ein Kommentar zur Ermessensentscheidung hinterlegt werden, sodass die Begründung neben der Zahl steht.
Wann ist ein Leasingverhältnis nach IFRS 16 kurzfristig oder geringwertig?
Ein Leasingverhältnis ist kurzfristig, wenn seine Laufzeit höchstens 12 Monate beträgt und es keine Kaufoption enthält; das Wahlrecht wird je Klasse von zugrunde liegenden Vermögenswerten ausgeübt. Es ist geringwertig, wenn der zugrunde liegende Vermögenswert im Neuzustand von geringem Wert ist; IFRS 16 nennt keinen Betrag, aber die Grundlage für Schlussfolgerungen verweist auf Vermögenswerte von etwa 5.000 USD oder weniger, und das Wahlrecht kann Vertrag für Vertrag ausgeübt werden. Ein untervermieteter Vermögenswert oder einer, der nicht für sich allein genutzt werden kann, ist ausgeschlossen.
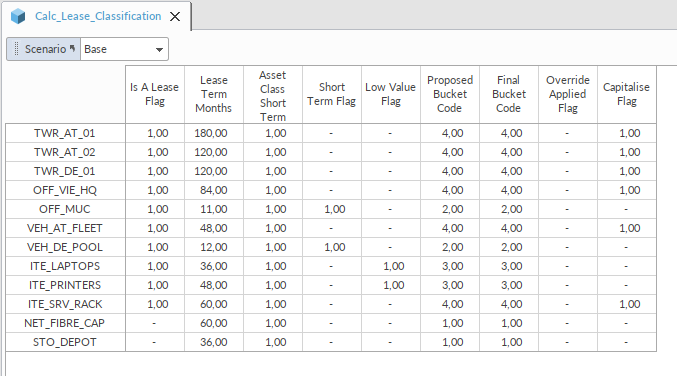
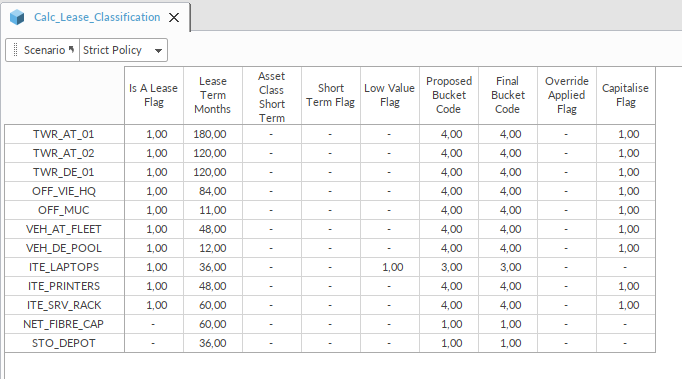
Im Modell ist das Wahlrecht für kurzfristige Verträge eine Eingabe je Anlageklasse und die Grenze für geringwertige Vermögenswerte eine Eingabe je Szenario: 5.000 EUR in Base, 2.500 EUR in Strict Policy. Die 12-Monats-Grenze ist Teil der Formel, weil der Standard sie festlegt. Das Modell wendet die Tests in der Reihenfolge des Standards an: kein Leasingverhältnis, kurzfristig, geringwertig, sonst bilanzieren. Eine Buchhalterin oder ein Buchhalter kann das Ergebnis für jeden Vertrag übersteuern; Übersteuerungen werden gezählt und im Dashboard angezeigt.
Wie berechnet man die Leasingverbindlichkeit nach IFRS 16? Ein Rechenbeispiel
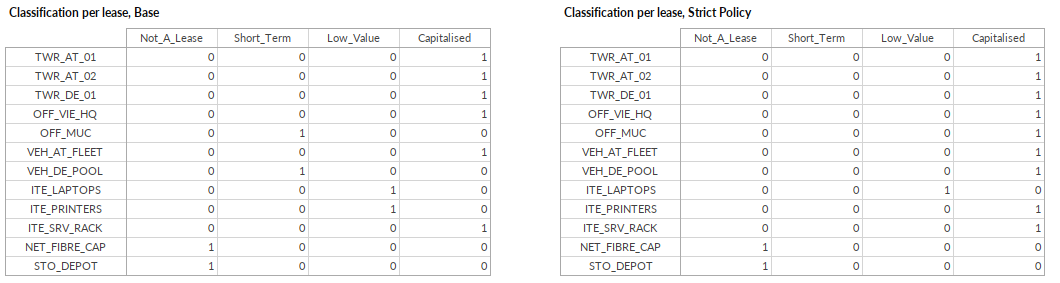
Die Leasingverbindlichkeit ist der Barwert der Leasingzahlungen über die Leasinglaufzeit, abgezinst mit dem dem Leasingverhältnis zugrunde liegenden Zinssatz oder, wenn dieser nicht ohne Weiteres bestimmt werden kann, mit dem Grenzfremdkapitalzinssatz des Leasingnehmers. Zu den Zahlungen gehört der Ausübungspreis einer Kaufoption, wenn deren Ausübung hinreichend sicher ist.
Nehmen wir den Funkmastvertrag TWR_AT_01 aus dem Modell:
- Feste Zahlung 4.200 EUR pro Monat, nachschüssig
- 120 Monate unkündbar plus eine Verlängerung um 60 Monate, deren Ausübung hinreichend sicher ist: eine Leasinglaufzeit von 180 Monaten
- Grenzfremdkapitalzinssatz der österreichischen Gesellschaft 4,25 % p. a., umgerechnet in einen effektiven Monatszinssatz von 0,3474 %
Der Barwert von 180 Zahlungen zu 4.200 EUR bei diesem Zinssatz ist die anfängliche Leasingverbindlichkeit: 561.343 EUR. Das Modell verwendet die geschlossene Barwertformel, statt einen Tilgungsplan aufzusummieren, weil viele Verträge über den Sechsjahreszeitraum hinauslaufen.
Wie wird das Nutzungsrecht berechnet und abgeschrieben?
Das Nutzungsrecht zum Bereitstellungsdatum ist die Leasingverbindlichkeit zuzüglich anfänglicher direkter Kosten und der am oder vor dem Bereitstellungsdatum geleisteten Zahlungen, abzüglich erhaltener Leasinganreize (IFRS 16.24). Es wird über die Leasinglaufzeit abgeschrieben, oder über die Nutzungsdauer des Vermögenswerts, wenn das Eigentum übergeht oder die Ausübung einer Kaufoption hinreichend sicher ist (IFRS 16.32).
Beim Funkmastvertrag ergeben anfängliche direkte Kosten von 12.000 EUR ein Nutzungsrecht von 573.343 EUR. Die Leasinglaufzeit von 180 Monaten ist kürzer als die Nutzungsdauer von 300 Monaten, daher wird über 180 Monate abgeschrieben: 3.185 EUR pro Monat.
Welche Buchungssätze hat ein Leasingnehmer nach IFRS 16?
Zum Bereitstellungsdatum bucht der Leasingnehmer das Nutzungsrecht im Soll und die Leasingverbindlichkeit sowie, für anfängliche direkte Kosten, die Kasse im Haben. Danach erfasst er jeden Monat die Zinsen auf die Verbindlichkeit, die Zahlung, die Abschreibung des Nutzungsrechts und alle direkt als Aufwand erfassten Zahlungen. Für den Funkmastvertrag, Monat 1:
| Buchung | Soll EUR | Haben EUR |
|---|---|---|
| Bereitstellung: Nutzungsrecht | 573.343 | |
| Bereitstellung: Leasingverbindlichkeit | 561.343 | |
| Bereitstellung: Kasse (anfängliche direkte Kosten) | 12.000 | |
| Zinsen auf die Leasingverbindlichkeit | 1.950 | |
| Leasingverbindlichkeit (Zahlung abzüglich Zinsen) | 2.250 | |
| Kasse (feste Zahlung) | 4.200 | |
| Abschreibungsaufwand / kumulierte Abschreibung | 3.185 | 3.185 |
| Variable Leasingzahlung, Aufwand / Kasse | 350 | 350 |
Das Modell schreibt diese Buchungen für jeden Vertrag und Monat und prüft, dass jeder Satz ausgeglichen ist. Nicht bilanzierte Verträge gehen direkt in den Leasingaufwand. Variable Zahlungen und Serviceanteile werden immer als Aufwand erfasst (IFRS 16.38, 16.12).
Was passiert, wenn sich die Bilanzierungsrichtlinie ändert?
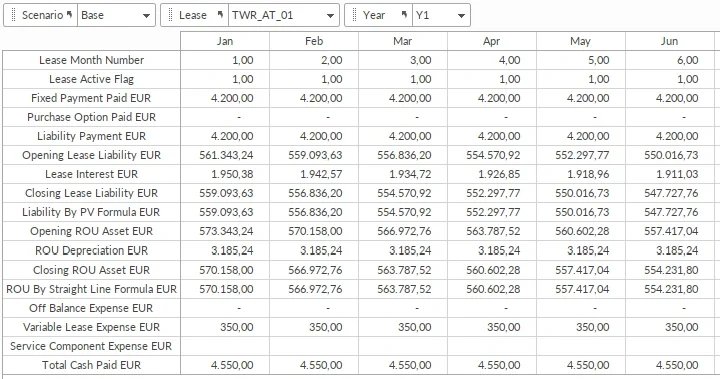
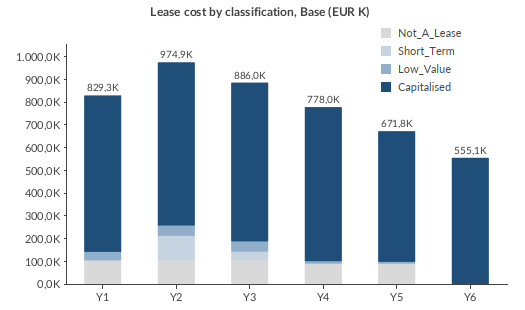
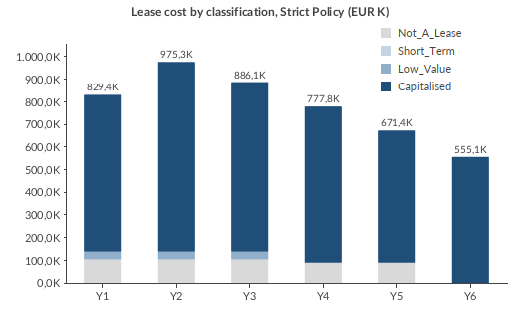
Eine strengere Richtlinie ändert die Klassifizierung, die GuV-Positionen und die Bilanz, während der gesamte Leasingaufwand fast gleich bleibt. Im Szenario Strict Policy schaltet das Unternehmen das Wahlrecht für kurzfristige Verträge ab und senkt die Grenze für geringwertige Vermögenswerte von 5.000 EUR auf 2.500 EUR. Drei Verträge wechseln zu Capitalised: das Münchner Projektbüro (OFF_MUC), der Fahrzeugpool (VEH_DE_POOL) und die Drucker (ITE_PRINTERS).
| Base | Strict Policy | |
|---|---|---|
| Gesamter Leasingaufwand, Jahr 1 | 829.304 EUR | 829.431 EUR |
| Gesamter Leasingaufwand, Jahr 2 | 974.941 EUR | 975.285 EUR |
| Bilanzierter Aufwand, Jahr 2 | 717.141 EUR | 836.084 EUR |
| Direkt erfasster Aufwand, Jahr 2 | 257.800 EUR | 139.200 EUR |
| Bilanzierter Anteil, Jahr 2 | 73,6 % | 85,7 % |
| Bilanzierte Verträge, Jahre 2 und 3 | 6 | 8 |
| Leasingverbindlichkeit zum Jahresende, Jahr 1 | 3.481.832 EUR | 3.509.037 EUR |
Der Bilanzeffekt ist bewusst klein. Das Münchner Büro und der Fahrzeugpool beginnen und enden innerhalb eines Jahres und erscheinen daher nie in einem Jahresendsaldo; nur die Drucker erhöhen die Verbindlichkeit im Jahr 1, um 27.205 EUR. Für eine Richtlinienentscheidung ist das Wesentliche trotzdem sichtbar: Klassifizierung und Aufwandspositionen ändern sich, die Gesamtkosten kaum, und das Modell zeigt genau, welche Verträge gewechselt haben und warum.
Wie prüft sich das Modell selbst?
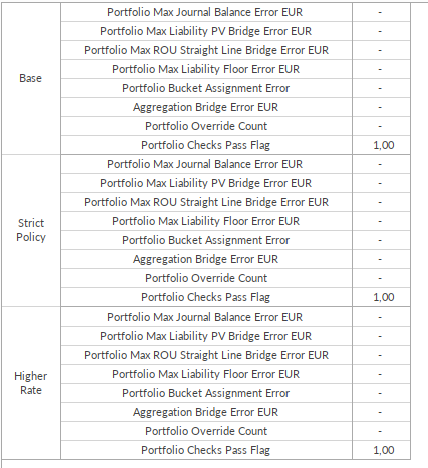
Das Modell prüft jeden Vertrag und jeden Monat und zeigt das Ergebnis als PASS oder REVIEW; in allen drei Szenarien ist der Status PASS. Ein Tilgungsplan kann aufgehen und trotzdem falsch sein, daher vergleichen die Prüfungen das Modell mit unabhängigen Berechnungen:
- Die Buchungen sind jeden Monat ausgeglichen, auf 0,01 EUR
- Die Leasingverbindlichkeit entspricht jeden Monat einer geschlossenen Barwertberechnung, auf 0,01 EUR
- Das Nutzungsrecht entspricht jeden Monat einer linearen Berechnung, auf 0,01 EUR
- Die Verbindlichkeit wird nie negativ
- Jeder Vertrag liegt in genau einem Klassifizierungs-Bucket
- Die Summen nach Klassifizierung entsprechen den Summen nach Gesellschaft
Die Prüfungen wurden getestet, indem das Modell absichtlich fehlerhaft gemacht wurde: Eine ungültige Übersteuerung und eine fehlende Zuordnung zur Gesellschaft setzten den Status jeweils auf REVIEW.
Ist das Modell eine Blackbox?
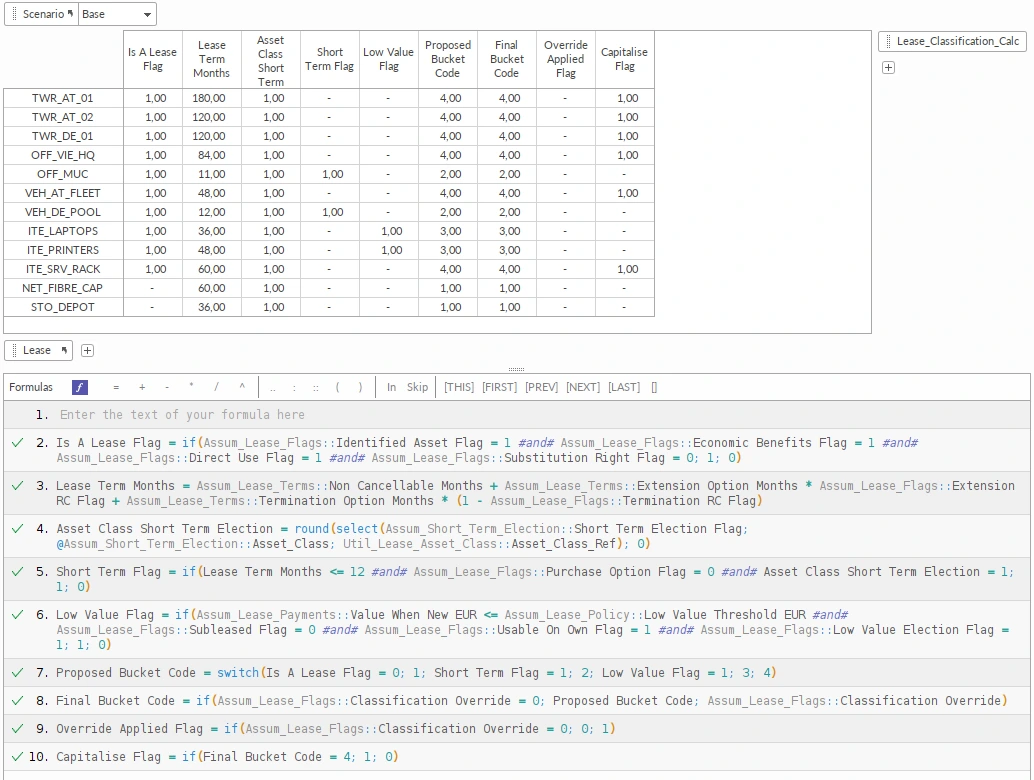
Nein. Jede Zahl stammt aus einer benannten Formel, die Sie öffnen und lesen können, geschrieben in den Begriffen des Standards statt in Zelladressen. Die Klassifizierung zum Beispiel ist eine Zeile:
Proposed Bucket Code = switch(Is A Lease Flag = 0, 1, Short Term Flag = 1, 2, Low Value Flag = 1, 3, 4)
und das Nutzungsrecht nach IFRS 16.24 eine weitere:
Initial ROU Asset EUR = if(Calc_Lease_Classification::Capitalise Flag = 1,
  Initial Lease Liability EUR + Assum_Lease_Payments::Initial Direct Costs EUR
  - Assum_Lease_Payments::Lease Incentives EUR, 0)
Jede Formel gilt für alle 12 Verträge in allen drei Szenarien; eine Prüferin, ein Prüfer oder ein neues Teammitglied prüft also 91 Formeln statt Tausender kopierter Zellen. Weil das Modell Ihnen gehört, können Sie es auch ändern: einen Vertrag, eine Gesellschaft oder eine Anlageklasse ergänzen, eine Richtlinie ändern oder hinzufügen, was Ihr Unternehmen braucht, etwa die Aufteilung der Verbindlichkeit in kurz- und langfristig. Das Modell ist auf Englisch; die Namen von Matrizen, Kategorien und Elementen lassen sich umbenennen, zum Beispiel ins Deutsche, und die Formeln passen sich dabei automatisch an.
Warum ein IFRS-16-Modell in Quantrix statt in Excel?
In Quantrix sind Leasingvertrag, Gesellschaft, Jahr, Monat und Szenario Dimensionen eines einzigen Modells, deshalb deckt eine Formel jeden Vertrag, jeden Monat und jedes Szenario ab. In Excel bedeuten zwölf Verträge in drei Szenarien meist 36 Kopien desselben Tilgungsplans, und eine Richtlinienänderung heißt, jede davon zu prüfen. Hier ist die Klassifizierung eine Entscheidung je Vertrag, die jeder Tilgungsplan, jede Buchung und jeder Bericht liest, und ein dreizehnter Vertrag ist ein Element plus seine Vertragsdaten.
Wie wurde dieses Modell erstellt?
Das Modell wurde aus einer Beschreibung in Alltagssprache mit unserem KI-Modellgenerator für Quantrix (Seite auf Englisch) erzeugt: eine Modelldefinition mit 22 Matrizen, 71 Strukturzeilen und 91 Formeln sowie Beispieldaten für drei Szenarien, nach unserem Regelwerk für die Modellierung. Die Definition wurde vor dem Import automatisch geprüft und von unseren Import-Skripten in Quantrix aufgebaut. Das Dashboard wurde per Skript aus den vorhandenen Matrizen des Modells erzeugt. Dieselbe Methode funktioniert für Ihr eigenes Leasingportfolio, Ihre Gesellschaften und Bilanzierungsrichtlinien.
Was enthält das Modell nicht?
Es zeigt die Bilanzierung beim Leasingnehmer nach IFRS 16; es ist kein vollständiges Leasing-Bilanzierungssystem:
- Keine Neubewertung oder Änderung von Verträgen, etwa eine indexgebundene Mietanpassung oder eine ausgeübte Verlängerung
- Kein zweites Rechnungslegungsbuch (lokales Recht, z. B. UGB oder HGB) daneben
- Keine Aufteilung der Verbindlichkeit in kurz- und langfristig
- Keine Kennzahl zur Auswirkung auf das EBITDA
- Keine Zuordnung der Buchungen zu Sachkonten
- Keine Staffelmieten und keine mietfreien Zeiten
- Keine Leasingzahlungen vor dem Bereitstellungsdatum (Vorauszahlungen)
- Nur Leasingnehmer, keine Bilanzierung beim Leasinggeber
Jeder dieser Punkte lässt sich im Modell ergänzen, weil seine Struktur und seine Formeln offen sind.
Das Modell mit Ihrer kostenlosen Testversion erhalten
Das Modell ist in der kostenlosen 30-Tage-Testversion von Quantrix enthalten. Fordern Sie die Testversion unten an, und wir senden Ihnen das Modell mit dem Download-Link. Wenn Sie es an Ihr eigenes Leasingportfolio angepasst oder ins Deutsche übersetzt haben möchten, schreiben Sie das in das Nachrichtenfeld.
Voller Zugriff auf Quantrix – 30 Tage kostenlos
Wir benötigen nur wenige Angaben, um Ihnen den Download‑Link zu senden und Sie beim Einstieg zu unterstützen. Ihre Daten bleiben vertraulich – kein Spam, keine Kreditkarte.
Warum es sich lohnt: